报告基础信息
报告标题:中国客户数据平台(CDP)市场跟踪研究报告 2025H2
发布机构:IDC 企业级研究部 软件研究部
发布时间:2026年6月(数据追踪至2025年下半年)
行业标签:零售,电商,泛金融,汽车,政务,医疗,文旅,生活服务
报告背景和目标
本报告对2023年至2025年下半年中国客户数据平台(CDP)市场进行了全面的数据追踪与分析,指出2025年下半年国内 CDP 市场规模达1.34亿美元,同比增长18.5%。报告旨在揭示 CDP 市场在生成式 AI 与 Agentic AI 驱动下,从基础数据治理工具向智能客户运营平台的战略演进路径,为企业构建数据底座与实现业务自动化增长提供权威的决策依据。
报告目录
市场概况
中国 CDP 市场2023-2025年市场概况与规模
驱动因素
数字化转型与 AI/GenAI 的业务价值提升
Agentic AI 推动 CDP 向“行动系统”升级
部署模式对比
传统部署(On-premise)与 SaaS 部署模式收入贡献与增长弹性分析
竞争格局分析
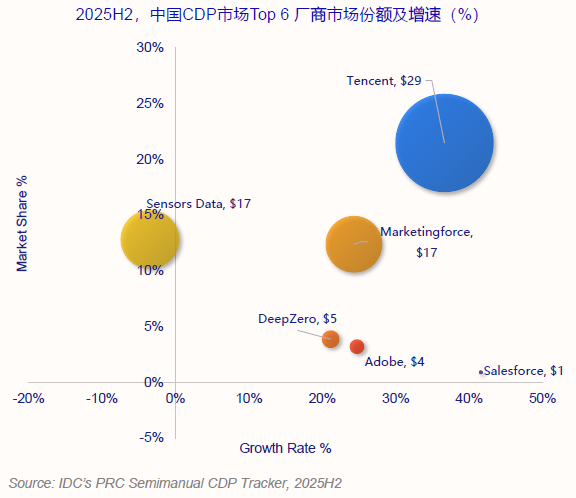
2025H2 中国 CDP 市场 Top 厂商份额及增速
AI 原生能力重塑竞争格局
未来发展趋势
2026-2030年中国 CDP 市场规模及增长预测
IDC 给技术厂商的建议(行业定位、数据治理、AI 原生、开放生态)
方法论说明
定量分析
基于核心厂商的营收表现,对中国 CDP 软件市场进行规模测算与预测,并按部署模式(传统本地部署 On-premise 与 公有云服务 SaaS)进行细分追踪与对比。
定性分析
深度评估技术范式转移(如生成式 AI、Agentic AI 的商用落地)及市场动态(行业化场景驱动、云化部署趋势)。
时间范围
历史数据追踪覆盖2023年上半年至2025年下半年,市场规模预测延伸至2030年。
数据来源
IDC 中国半年度 CDP 市场追踪报告(IDC's PRC semiannual CDP Tracker, 2025H2)。
核心观点
市场规模与高确定性增长
2025年下半年,中国 CDP 市场规模达1.34亿美元,同比增长18.5%,呈现回暖上扬态势。预计到2030年,市场规模将达到5.41亿美元,2026-2030年复合增长率(CAGR)高达18.7%。
技术演进(痛点与解决方案)
传统 CDP 面临仅停留在“洞察系统”而难以直接驱动业务转化的痛点。解决方案在于 Agentic AI 的深度融合,使 CDP 升级为“行动系统”。通过 AI Agent 自主甄别高价值用户、预警流失并调度全链路营销,CDP 从单纯的数据治理工具跃升为面向业务增长的智能运营中枢。
部署模式分化
传统部署(On-premise)凭借高合规与复杂集成优势,依然是金融、政企等大型客户的基本盘;而 SaaS 部署模式凭借轻量化与 AI 模块的灵活适配,成为核心增长引擎,预计到2030年 SaaS 模式占整体市场份额将超过50%。
为什么选择腾讯云
稳居市场领导者阵营
根据 IDC 2025年下半年报告数据,腾讯(腾讯企点)在中国 CDP 市场处于明显领先位置,市场份额达到21.5%,同比增长高达36.7%,呈现出“规模与增速”的双重强劲表现。
技术先进性与 AI 原生架构
腾讯云依托 Magic Agent 和 Customer AI 强化差异化竞争。其产品能力已超越单点数据整合,演进为 AI 驱动的智能工作流,支持自然语言查数、自动化洞察与旅程优化,全面赋能企业全链路智能营销与服务调度。
独有的生态协同壁垒
腾讯云 CDP 的竞争优势建立在微信生态、企业微信、广告资源及公私域数据连接能力之上。依托强大的生态入口与数据触点协同,腾讯云为大型客户及私域运营场景提供了不可替代的平台型解决方案,有效提升了企业的投资回报率(ROI)与客户粘性。
产品标签
#腾讯企点营销云,#客户数据平台,#企点营销云 AI,#腾讯企点营销通,#腾讯混元大模型,#腾讯云智能体开发平台


