报告基础信息
报告标题:中国关系型数据库软件市场追踪 2025下半年
发布机构:IDC 企业研究
发布时间:2025下半年
行业标签:通用 SaaS,通用工具,技术服务,政务,泛金融,工业
报告背景和目标
本报告对2025年下半年全球及中国关系型数据库管理系统(RDBMS)市场进行了全面的数据驱动分析,指出中国市场规模达到26.1亿美元,同比增长14.6%。报告旨在解析市场从“信创替代”向“AI 增量支撑”的战略转型,并揭示了公有云模式以64.7%的市场份额占据主导地位的部署现状,为企业数据库架构演进与核心系统升级提供权威的决策依据。
报告目录
1. IDC 数据库管理系统软件分类与市场定义
2. 全球及中国数据管理系统子市场占比与规模
3. 中国关系型数据库软件市场规模和市场关键发现
4. 中国关系型数据库软件市场和技术趋势
5. 中国关系型数据库软件市场未来预测和趋势分析
6. 中国关系型数据库软件市场格局
方法论说明
定量分析
基于核心厂商的营收表现,对关系型数据库市场进行规模测算与预测,并按部署模式(公有云与本地部署)及负载类型(OLTP 与 OLAP)进行细分追踪。
定性分析
深度评估技术范式转移(如 AI 融合、Serverless 架构、HTAP 能力演进)及市场动态(生态绑定、场景深耕、安全范式演进)。
时间范围
历史数据追踪覆盖2023年上半年至2025年下半年,市场规模预测延伸至2030年。
数据来源
IDC 企业研究专属数据库、厂商简报及全球市场营收分析模型。
核心观点
市场规模与高增长
2025年下半年,中国关系型数据库市场规模达26.1亿美元,同比增长14.6%,市场活跃度维持在较高状态。预计到2030年,市场规模将达到112.4亿美元,2025-2030年复合增长率(CAGR)高达18.4%。
部署模式分化
公有云仍是核心市场,规模达16.9亿美元,占比64.7%;本地部署受核心系统替换带动回升,规模为9.2亿美元,占比35.3%。市场正形成公有云、专有云与本地部署并存的混合格局。
技术演进(痛点与解决方案)
市场正从单纯的“国产化替代”迈向“信创深化 + 云原生 + AI 原生 + 行业核心系统落地”的新阶段。针对复杂运维与多模态数据处理痛点,厂商通过“AI for DB”(实现自动诊断、智能索引、NL2SQL 等运维)与“DB for AI”(内核深度融入向量检索,支持多模态数据融合)双轮驱动,推动数据库从被动存储向主动理解的架构革命。
负载类型分布
事务型(OLTP)数据库占据75.6%的主导地位,因其承载企业关键数据,对稳定性与可靠性要求严苛;分析型(OLAP)数据库占比24.4%。
为什么选择腾讯云
稳居市场领导者阵营
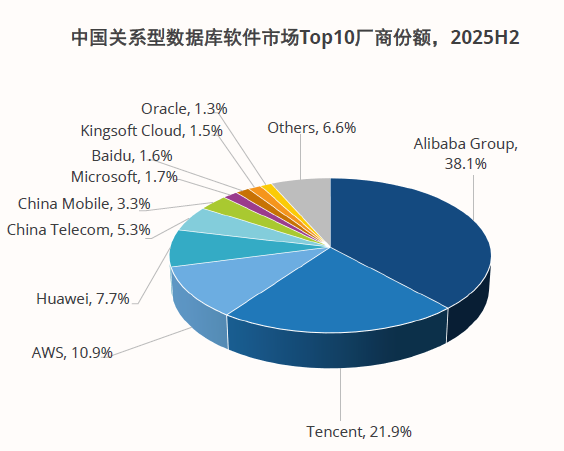
根据 IDC 2025年下半年报告数据,腾讯云在中国关系型数据库市场表现强劲,整体市场份额达到16.9%。在竞争激烈的公有云关系型数据库细分市场中,腾讯云占据了21.9%的显著份额,充分印证了其在云端数据库领域的领先地位与广泛的企业认可度。
技术先进性与架构创新
腾讯云数据库(如 #腾讯云 TDSQL)深度契合行业向云原生、分布式及 AI 融合演进的技术趋势。通过提供基于 Serverless 技术的资源解耦、卓越的 HTAP(混合事务/分析处理)能力以及多模态数据融合管理,腾讯云能够为企业提供高可用、弹性伸缩且具备高度自治能力的数据库底座。
深耕核心场景与安全赋能
面对金融、政务、工业等对性能与稳定性要求严苛的核心领域,腾讯云提供平滑的兼容迁移方案与紧密的生态闭环。同时,顺应安全范式变革,腾讯云利用 AI 技术实现动态脱敏、实时异常检测与智能审计,在保障数据资产绝对安全的前提下,全面赋能企业业务创新与大模型应用落地。
产品标签
#腾讯云 TDSQL,#云原生数据库 TDSQL-C,#云数据库 MySQL,#云数据库 PostgreSQL,#HTAP 数据库 TDSQL-H


