AI 提效了,为什么大部分公司没额外赚到钱

AI 提效了,为什么大部分公司没额外赚到钱
xindoo
发布于 2026-11-02 09:08:11
发布于 2026-11-02 09:08:11
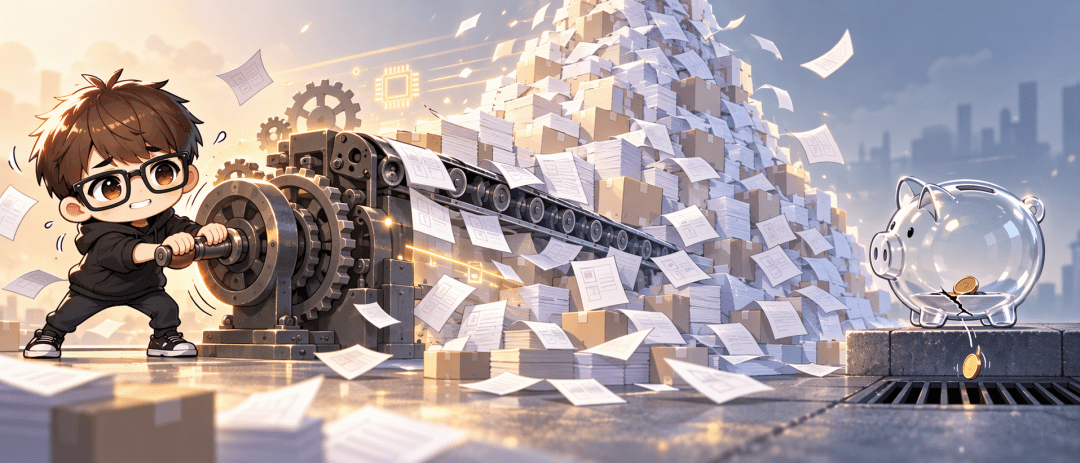
80% 的人说 AI 让自己更高效,但只有 6% 的公司从 AI 里拿到了显著的利润贡献。这是麦肯锡 2026 年 8 月的调研,覆盖 97 个国家、1719 位受访者。
上一篇我写了个人视角《AI 明明提高了效率,为什么我们反而更累了?》:AI 提效了,人却没轻松,收入也没涨。这篇换到组织视角(泛指团队、部门、公司等多人团体),问的还是那两件事——组织有没有提效,有没有因此多赚钱。结论不太乐观:端到端算下来,提速也就两三成,额外收益几乎没有。
点击展开全文
最后再聊一个问题:既然 AI 没有额外带来收益、投入却巨大,组织能不能干脆缩减投入、把成本省下来?
提效是真的,但它只落在部分环节
如果你关注一些 AI 类的自媒体,你肯定刷到过这类说法:AI 只用几小时就干完了人类要几天、几周的事,几天做完人类几个月的活。这些话基本都是真的,我自己也常常被这种瞬间的效率惊到。
但请注意它的主语——它说的是「某个环节」。一份真正交付出去的工作从来不是一个环节,而是一串:搞清楚要做什么、对齐口径、动手做、有人验收、打回改、上线、交付、收尾。AI 能接管的是中间「动手做」那一段,而且只是那一段里可切分、可验证的部分。
这就撞上了阿姆达尔定律:整体加速比 = 1 ÷(不可加速部分 + 可加速部分 ÷ 加速倍数)。腾讯研究院副院长袁晓辉在 2026 世界人工智能大会(WAIC)的腾讯论坛上举过一个例子:一件事里 80% 是可加速的执行、20% 是不可加速的判断与交付,执行部分快 10 倍,整体是 1 ÷(20% + 80% ÷ 10)≈ 3.6 倍——个人感受到的是十倍,系统只快了三点六倍。
而这个 3.6 倍已经算乐观,因为它假设「可加速部分」真的能被十倍加速。我之前在公司内部推 AI 的时候,我们粗略评估过自己部门的情况:做 B 端业务研发的后端工程师,真正花在 Coding 上的时间占比大概只有 30% 左右,剩下的 70% 是需求澄清、方案评审、跨端联调、等发布窗口、线上问题排查、和业务方来回确认。
按这个结构算一笔最朴素的账:Coding 快 10 倍,端到端周期变成 0.7 + 0.3 ÷ 10 = 0.73,整体只快 1.37 倍,也就是总周期缩短 27%;就算 Coding 只快 2 倍,也只有 1 ÷(0.7 + 0.15)≈ 1.18 倍。这还是有明确交付物、口径最容易算的研发岗;换到别的岗位,可加速的那一段更短,账只会更难看。
把几个算例摆在一起,比一行公式直观:
视角 | 可加速环节占比 | 该环节加速 | 端到端加速 |
|---|---|---|---|
个人体感 | 只盯着「动手做」 | 10 倍 | 感觉是 10 倍 |
袁晓辉的算例 | 80% | 10 倍 | 3.6 倍 |
研发后端 | 30% | 10 倍 | 1.37 倍(周期缩短 27%) |
研发后端(保守) | 30% | 2 倍 | 1.18 倍 |
所以在公司里聊 AI 的收益,先得把两个数分开看。你体感到的那几十倍,是某个环节的倍数;公司要看的那一个,是端到端倍数。这是两笔完全不同的账。汇报时拿前者够用,真到对账那天,只认后者。
组织运作的瓶颈一直是人
其实高度抽象下来,任何白领的工作其实都是信息的收取、加工和传递。AI 能在「加工」这一段显著提效,在「传递」的一部分(写邮件、拟文案、整理纪要)也帮得上,但价值链上真正卡住的地方,从来不是「干活」那一段。
AI 写得再快又怎么样?和业务确认背景、和产品对齐需求、跨部门排期、等上线审批、评审返工、线上问题处理——这些一步都没少,有些还变多了。AI 生成的东西需要人来判断和背责,而判断和背责不进流水线。活儿是可以并行的,人是串行的:剩下那些环节里包含大量「人」,人的部分连并行都做不到,更别说加速十倍。
这事有个很土的自查办法。把你提效的那一段从总周期里抠掉,再看总时间短了没有。要是没短,你省下的功夫就没走到客户手上,只是堆在了自己这边——多生产了一批卖不出去的库存。
我说的库存不是比喻。开完就没人管的分支、卡在 review 队列里的 PR、生成完丢进回收站的文档、做到一半被叫停的功能、上线后一直零访问的内部工具,全都算。高德拉特在《目标》里表达过类似的意思:在非瓶颈上省下来的一小时只是海市蜃楼,你只是把在制品堆得更高。
AI 让你更快地生产没人要的东西。
真提效的地方确实有,只是小得可怜
那有没有真正十倍提效的场景?有,而且不少:平面设计与电商详情页、短剧与短视频、投放素材与文案、代码片段与单元测试、客服话术与初筛。
这些场景有共同特征,值得单独拎出来:可数字化、可切分、输出可验证、反馈快、责任轻。最后一条最容易被忽略——AI 画错一张图,删掉重画就行;AI 把对外文案里的数字写错、把一段合规条款判错,是要背责的。
问题是,这些场景在白领工作里占比极小。我粗估一下(这是经验估计,没有严格统计):白领工作里同时满足上面五条的,可能不到十分之一。剩下的十分之九是协调、判断、担责、关系、现场处置——恰好都是瓶颈所在。而企业的成本和利润是按全量算的。用十分之一成本项上的提效,去撬动百分之百的利润表,杠杆不够。
省下的产能被新需求吃掉
不过,就算这些场景的提效全部兑现,也不等于人能少干点活。上一篇我讲过职场版的杰文斯悖论:19 世纪杰文斯观察到,蒸汽机效率提高之后,英国的煤炭消耗量不降反升——单位能耗下来了,用得起蒸汽机的行业变多了,总需求反而涨了。放到职场是同一个逻辑:某种劳动变得更便宜,组织就会购买和消耗更多这种劳动。AI 恰好把「做东西」的成本打得很低,于是两种新增需求被同时释放出来。
标准上移是其中一种。原来一份同类产品调研要花好几天,现在 AI deep research 十几分钟出稿,那省下来的几天大概率不会还给你,而是变成「再多分析三个竞品」。加分项变标准配置,标准配置再变最低要求。
更隐蔽、也更能解释「明明提效了怎么活更多了」的是第二种:低优事项回流。每个组织都有一批「一直想做但一直不值得做」的事:数据治理、老系统补文档、埋点补齐、客户案例整理、长尾客诉的自动分类。因为投入产出比太低,它们长期躺在需求表里吃灰。AI 把这些事的成本砍到原来的零头,ROI 就翻正了——于是它们全部被重新排上日程。
问题是,这些新增的工作确实有价值,可它们消耗的正是你刚省下来的那点产能。结果就是:单位时间的产出变多了,排期表一点没松,人还更累了。至于新增的价值有没有落到利润表上,那是另一回事。
组织有提效,但没有变成利润
先说事实:个人都认,组织不认
先看数据,不靠感觉。这个问题过去两年已经积累了几批比较扎实的调研,结论惊人地一致:个人层面的提效几乎人人都认,组织层面的财务回报却普遍缺位。
麦肯锡有份报告给出的组合最典型:80% 的人说 AI 提升了自己的生产力,但只有 37% 的组织报告了任何正面的 EBIT(息税前利润)贡献,与上一年基本持平;把门槛提高——至少 5% 的 EBIT 可归因于 AI、且影响显著才算「高绩效者」——只剩 6%,两年没动。
另外几家的调研指向同一个方向。麻省理工 NANDA 的说法最刺眼:约 95% 的企业生成式 AI 项目没产生任何可衡量的损益结果。这份研究的方法有争议,样本和「可衡量」的定义都被质疑过,只能当警示看;但它点出的预算错位和另外两家对得上——钱大多投在销售和市场,更容易省出成本的后台职能反而投入不足,原因不难猜:销售市场的指标好归因,后台省下来的钱不好写进汇报。Gartner 那边,88% 的企业在继续加投,真拿到财务价值的 CFO 只有 11%。德勤问到的那 205 位大陆和香港高管,则大多只用工时和速度衡量 AI。
也就是说,绝大多数公司算的是「快了多少、省了多少工时」,几乎没人算「多赚了多少钱」——而前者恰好是财务最不认的那本账。
投入这一侧倒是不用怀疑:仅微软、Alphabet、亚马逊、Meta 四家,2026 年在 AI 上的资本支出预计合计约 6500 亿美元,同比增长约 60%。一边是这个量级的钱,一边是上面这些数。要说「AI 给组织额外赚到了钱」,证据显然还撑不住这句话。
那钱到底去哪了?先看最容易被忽略的一笔账。
省下来的是工时,不是钱
会计不认「快」。公司账上,成本下降只有两种记法:要么少发工资,要么多卖东西。AI 省下的是人天,不是人头——不裁员,工资照发,成本一分不动;省下的人天如果没被卖掉,在财务上叫闲置产能,记零分。当然也有公司借这轮 AI 顺手缩编,那走的就是「少发工资」那条路;但那不是大多数,本文说的都是不走这条路的那一类。
更要命的是新增成本反向吃掉收益。token 账单、为了配合 AI 而必须先补的上游文档、以及下游的人工审阅——审别人的产出比自己做更累,这是很多用 AI 干过活的人的共同体会。成本只是从人力挪到了机器加审核,未必更便宜。
单价先吃掉红利
成本侧省不下来,收入侧也未必赚得到。先划一下适用范围:这套机制对外卖交付物的公司最明显——外包、内容、设计、代运营;内部团队不按单价卖东西,同样的压力会表现为前面说的闲置产能。
内容生产把这个局看得最清楚。需求端是固定的:甲方的年度预算、平台的分账池、广告主的投放总额,不会因为你变快就变大。供给端门槛又极低:会用工具的人,一夜之间从几万变成几百万。
结果就是一道很朴素的算术:效率乘十,供给乘十,单价除以十。收入原地踏步,成本项反而变多。效率提升不会创造需求,它只会重新切蛋糕。 刀是变快了,蛋糕没变大。
红利见底,提效从优势变成门槛
这部分提效的红利,已经见底了。
几年前,会用 AI 出图是个本事,报价能加钱;现在这是标配,不加钱还嫌慢。短剧的单集成本被压到以前的零头,但平台的分账池没有变大;设计外包的单价跟着效率一起下来了,接单的人一天能交十版,收入却没变,还多了抽卡、审核、返工和版权风险。效率红利在到达公司账户之前,先被单价下跌吃掉了。
接着是第二步:提效从「优势」退化成「门槛」。全行业都会用之后,提效不再带来超额收益,只带来「不做就出局」。效率不是护城河,效率只是入场券。
再往前看一层,还得承认一件事:我们大多数人不在卖 AI 的那一端,而在买 AI 的那一端。整条产业链上真正在扩张市场的,是模型公司、算力公司、卖铲子的那一层——它们面对的是一个正在从零变大的新市场。剩下绝大多数行业面对的是存量局,甚至是负和局。
这里说的「负和」,比教科书上的零和还要差一点。零和只是盘子不变:一家公司全年的软件采购预算、客户的年度预算、平台的分账池,不会因为供应商变快而变大。负和是盘子没变,桌上每个人却都多付了一笔 AI 成本(token、算力、订阅、培训、审阅返工),于是参与者的总收益反而下降。
负和局里还有个更残酷的性质:任何一项能扩大收益、但应用门槛不高的技术,都不会长期属于先发现它的人。你能用,你的同行也能用;你花三个月搭起来的能力,别人三十天就能追平——因为工具是货架上的商品,不是你的独门手艺。领先优势的窗口期,往往比投入的回收周期还短。
于是竞争会收敛到一个新的均衡:所有人都多付了一笔钱,所有人的交付速度都变快了,但客户不会因为你快就多付钱,他只会要求你用更快的速度报同样的价。多出来的产出被市场以降价收走,多出来的成本被各自留在账上。
这也是为什么在这个局里,「提效」和「赚钱」会分家:提效是相对速度,赚钱是相对议价权。速度全行业一起涨,等于没涨;议价权没动,钱就流不到你的账上。
为什么停不下来:囚徒困境与五条锁链
想清楚这一层,再回头看「能不能停」,答案就不在技术上了。
如果只算财务账,答案很清楚:应该考虑停。投入侧极其确定——token、算力、订阅、培训、审阅返工、组织改造,一笔一笔都能算出来;收益侧极不确定,且大概率落在别人账上。典型的「高确定性支出 + 低确定性回报」,任何 CFO 都会要求砍。
但现实中几乎没有公司停,因为身上挂着五条锁链:
- 沉没的组织改造。流程已经按 AI 重写,SOP、评审方式、人员配置、外包结构都变了。停掉不是回到两年前,是回到一个更差的状态——两年前的那套流程、那批熟手、那份肌肉记忆,已经不在了。
- 囚徒困境。对任何一家公司,继续投是理性的——不投,份额立刻被抢走;对所有人,同时停是理性的——停了,红利才有可能留存;但没有人能单方面停,也没有人能保证别人停,于是集体选择了一个所有人都更差的结果。这次的赌注是整张利润表:参与的人越多,每个人分到的那块越小,但谁先离桌,谁先出局。红利是虚的,掉队是实的——报价没优势、交付更慢、投标直接被筛掉。没人为了赢而参加,只是怕不参加就输。
- 内部政治与预算制。投 AI 是可见的功劳——有 demo、有数据、有叙事;砍 AI 要有人签字解释「我们放弃了未来」。而且省下的预算不会变成利润,只会变成明年的预算削减,所以理性部门的做法是把预算花掉。
- 期权与成本曲线。没人知道哪一段会兑现。停投等于放弃全部上行;而模型价格还在往下走,现在停,等兑现那天你已经没有组织能力接住。
- 对外叙事。对客户、投资人、候选人,AI 能力已经是资质的一部分。停投等于公开承认自己不在牌桌上。
所以现在大家付的其实不是「提效的钱」,是「不掉队的保费」。它更像军备竞赛和广告投放,不像投资:支出刚性、收益外溢、谁都不敢先停。
AI 支出正在从「可选项」变成「营业成本」。 一旦变成成本项,它的处境就彻底变了——你既享受不到它带来的利润,也取消不了它。资产可以减值,成本不能取消。
问题的位置:缺的从来不是产能
1987 年,经济学家罗伯特·索洛在《纽约时报》的书评里写了一句后来被反复引用的话:「到处都能看到计算机时代,唯独在生产率统计里看不到。」
那不是技术没用,是技术摸不到当时的瓶颈——那时的瓶颈在组织流程和管理方式上。今天的情况像是同一部片子的重拍:提效解决的是供给端约束,而多数公司此刻的瓶颈在需求端:没有值得做的事、没有能承接的客户、没有差异化的产品。
需求可承接,产能释放就是增长;需求固定,提效只能变成内部竞争加剧、交付物通胀、少招人,以及更快地做无用功。
这也解释了为什么「明明有收益却看不见」——收益有三种隐形归宿:
- 被存量债吸收(技术债、协作债、欠下的文档),表现为「没那么痛了」,不是「多赚了」;
- 变成避免的损失(没翻车的项目、没返工的交付),而没人会为没发生的事记账;
- 变成未来期权(有人练出了判断力),不进当期利润表。
所以「提效了但没收益」这个感受,有一部分确实是可见性偏差。但只有一部分——剩下的部分是真的漏了,漏在了单价、闲置产能和议价权上。
结语
回到开头那两个问题。AI 对组织有没有提效:有,但只落在少数环节,我自己的感觉,端到端算下来也就提速两三成——1.18 到 1.37 倍,这已经是研发这种口径最容易算的岗位给出的上限。有没有多赚钱:从现有的证据看,几乎没有。
我希望自己判断错了。如果 AI 真能整体抬高一个组织的产出,最先受益的就该是我们这种天天泡在协调、评审、交付里的人。可麦肯锡那组数据,两年了没怎么动过。
写完这些,我对 AI 的期待反而变简单了:不指望它直接带来利润,只希望它别把成本悄悄挪到看不见的地方。真要说能做什么,大概只有一件——把口径从工时换成端到端周期。口径一改,投在哪、值不值、要不要停,后面的判断会自己浮出来。
这件事不需要新工具,难的是有人愿意先动。更难的是眼下这个气氛:大多数组织都在 AI 的兴头上,预算、汇报、招聘、对外叙事全围着它转,这个时候让人冷静下来,比算清一笔账难得多。 我能做的只有写这么一篇文章,有可能让更多的人意识到这个问题。
数据与资料来源
- 麦肯锡《The state of AI in 2026: On the road to ROI》,2026 年 8 月(97 个国家、1719 位受访者;80% 个人提效 / 37% 组织有正面 EBIT 贡献 / 6% 高绩效者)
- 麻省理工 NANDA《The GenAI Divide: State of AI in Business 2025》,2025 年(约 95% 生成式 AI 项目无可衡量损益结果;约一半预算投向销售与市场;后台支持职能回报更高)
- Gartner 调研,2026 年(88% 企业 2026 年继续增投;11% 的 CFO 称 2025 年拿到实际财务价值;8% 中国企业靠 AI 实现营业收入增长;转引自《中国经营报》2026 年 5 月 31 日)
- 德勤《决策者视角下的企业 AI 应用》,2026 年 9 月(205 位中国大陆及香港企业高管;87.3% 看工时节约 / 21.5% 涉及收入与客户)
- 路透、彭博数据,转引自《经济参考报》2026 年 2 月 24 日(微软、Alphabet、亚马逊、Meta 2026 年 AI 资本支出预计合计约 6500 亿美元,同比增长约 60%)
- 袁晓辉(腾讯研究院副院长)《AI让每个人都变强了,但为什么公司没跑得更快?》,2026 世界人工智能大会(WAIC)腾讯论坛发言整理,腾讯研究院,2026 年 7 月 24 日(阿姆达尔定律及「80% 加速十倍 → 整体 3.57 倍」算例)https://mp.weixin.qq.com/s/mu4ZiCeNuasv5J4Gt22jTA
- 高德拉特《目标(The Goal)》(非瓶颈上省下的一小时只是海市蜃楼)
本文参与 腾讯云自媒体同步曝光计划,分享自作者个人站点/博客。
原始发表:2026-11-01,如有侵权请联系 cloudcommunity@tencent.com 删除
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号