
腾讯云
开发者社区
文档
建议反馈
控制台
登录/注册
首页
学习
活动
专区
圈层
工具
MCP广场
文章/答案/技术大牛
搜索
搜索
关闭
发布
文章
问答
视频
用户
沙龙
专栏
专区
综合排序
丨
最热优先
丨
最新优先
时间不限
区块链正在进入「
衍生品
」时代
因为正是区块链「
衍生品
」的不断出现,才让我们更多地了解区块链是什么,区块链究竟可以做什么。 因此,区块链进入到「
衍生品
」时代是一件好事。 然而,我们需要注意的是,应当以一种全新的角度来看待区块链进入到「
衍生品
」时代,而不仅仅只是将区块链的「
衍生品
」时代,看成是一个与「互联网+」时代相似的存在。 区块链「
衍生品
」,并非等同于「互联网+」 在当前的区块链市场上,我们看到两种派别。 因此,我们需要用新的方式和方法,避免区块链进入到
衍生品
时代。 区块链的「
衍生品
」时代,技术依然是内驱力 笔者以为,「互联网+」时代,其实是一个以概念和噱头为内驱力的时代。 只要区块链的技术不断演变,区块链的
衍生品
就会不断演变。从这个角度来看,我们依然需要将技术的迭代和更新,看成是区块链「
衍生品
」时代的核心所在。 区块链的「地位」,并未真正确立。
孟永辉
2022-03-29
625
0
标签:
区块链
数字货币
其他
与多行业息息相关,天气指数
衍生品
渐行渐近
与农业、能源、旅游等行业息息相关,天气指数
衍生品
渐行渐近 天气期货又有新进展。 大商所近日表示,正将天气指数
衍生品
作为其指数板块业务拓展的重点品种之一。 在20世纪90年代,基于对气候变化和各行各业强烈的风险管理需求,国际市场推出了天气指数及其
衍生品
。 但天气期货是一种创新型
衍生品
,采用期货交易形式,以各类天气指数为交易标的。 有国外学者在对美国伊利诺伊州等不同区域大豆和玉米生产者利用温度指数
衍生品
对冲风险表现的研究中发现,购买相关
衍生品
能够使得其面临的以产量作为衡量标准的收入风险降低10.8%~46%。 据专家介绍,将表征温度、降水、降雪、飓风等天气现象强弱的天气指数与
衍生品
交易机制相结合,开发基于天气指数的天气
衍生品
,以市场化手段转移了天气风险,能够在整个社会范围内起到削弱或抵消天气风险的作用。
郭好奇同学
2022-06-07
550
0
分布式账本技术在场外
衍生品
市场中的应用
本文译者:中国(上海)自贸区研究院(浦东改发院)金融研究室主任 刘斌 合作译者:赵云德
点滴科技资讯
2019-04-30
3.3K
0
标签:
金融
鹅厂设计师如何用产品思维玩转「IP
衍生品
」
说起IP衍生商品,大家都不会陌生。也许你是心怀英雄梦的少年,买过Marvel美国队长的手办,又也许你是充满粉红泡泡的少女,买过Hello Kitty的睡衣,还也许充满幻想的你,畅游在Disney Land。夸张点说,我们几乎每个人都在直接或间接地接触着体验着消费着IP衍生商品。那么衍生商品对于IP对于用户的意义又是什么呢? 参与在游戏IP项目的创意人和设计师们在IP内容构建、产品包装、运营支撑、营销创新、内容拓展几个模块不断深耕的同时,也会多多少少涉及到IP衍生的相关内容。 01 IP衍生商品的类型
腾讯大讲堂
2020-08-03
2.5K
0
标签:
tcp/ip
Python金融应用编程:
衍生品
定价和套期保值的随机过程
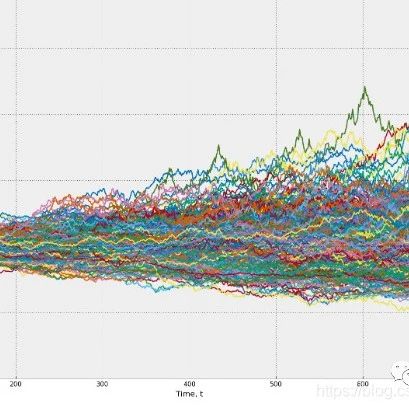
p=5620 随机过程对定量融资的许多方面都很有用,包括但不限于
衍生品
定价,风险管理和投资管理。这些应用程序将在本文后面进一步详细讨论。
衍生品
定价和套期保值的随机过程 随机过程在量化金融中的最大应用是
衍生品
定价。 当对
衍生品
进行定价时,大多数量子将使用两种方法中的一种。 衍生定价方法一 Black Schole Black Scholes模型用于在一组假设下对特定类型的
衍生品
合约进行定价。 Black Scholes公式以及各种封闭形式期权定价公式的推导,是过去三十年中
衍生品
交易所大量增长的主要原因。 每次想要对导数进行定价时,使用模拟方法计算复杂度更高,但是为替代随机过程推导Black Scholes偏微分方程的“等价”更加耗时,然后仍然找到封闭形式的
衍生品
定价式。因此,大多数量子使用模拟方法。
拓端
2020-11-19
2K
0
标签:
oss
Python金融应用编程:
衍生品
定价和套期保值的随机过程
在本文中随机过程对定量融资的许多方面都很有用,包括但不限于
衍生品
定价,风险管理和投资管理。 这些应用程序将在本文后面进一步详细讨论。
拓端
2024-12-30
446
0
标签:
量化
模型
python
金融
编程
基于最小二乘后向DNN网络的高维
衍生品
定价方法及验证
概述 将深度学习求解方法与最小二乘蒙特卡罗方法中广泛应用的最小二乘回归技术相结合,提出了一种求解高维
衍生品
定价问题的前向-后向随机微分方程求解方法。 我们的数值实验证明了我们的最小二乘后向深度神经网络求解器的效率和准确性,以及它为复杂的早期练习
衍生品
(如可赎回票据)提供精确价格的能力。 我们的方法可以作为一种通用的数值求解方法,为不同资产类别的
衍生品
定价,特别是作为一种高效的手段,为具有早期实际特征的高维
衍生品
定价。 背景 最常见的
衍生品
类型是期货合约、远期合约、掉期和期权。 该方法适用于大多数
衍生品
定价,包括障碍期权、美国期权、可转换债券等。 综上所述,我们的最小二乘后向DNN算法可以作为一种通用的
衍生品
定价数值求解器,并且它对于具有早期实际特征的高维
衍生品
是最有效的,我们的计算效率测试证明了这一点。
用户7623498
2020-08-04
1.2K
0
标签:
编程算法
神经网络
腾讯云测试服务
Python深度强化学习对冲策略:
衍生品
投资组合套期保值Black-Scholes、Heston模型分析
p=38463 本文提出了一个在存在交易成本、市场冲击、流动性约束或风险限制等市场摩擦的情况下,使用现代深度强化学习方法对
衍生品
投资组合进行套期保值的框架。 在完全市场假设下,
衍生品
投资组合的定价和风险是线性的。 然而,在实际市场中,任何工具的交易都受到交易成本、永久性市场冲击和流动性约束的影响。 为了说明我们的方法,我们将基于[IAR09]和[FL00]中的思想,并在凸风险度量下优化
衍生品
投资组合的套期保值。 本文的新颖之处在于我们首先涵盖了
衍生品
,特别是场外
衍生品
,它们没有可观察的市场价格。 通过使用直接与风险偏好关联的损失函数,Deep Hedging显然更符合金融
衍生品
市场参与者的习惯做法,并且更容易与监管要求相匹配。
拓端
2024-12-03
775
0
标签:
神经网络
函数
模型
深度强化学习
python
GPT5.6创意风暴:一张图带你玩转海报、
衍生品
和视频制作!
不一定是因为内容有多特别,而是它有一个你记得住的形象。一只猫、一个小人、一个 logo 造型,看到它,你就知道是谁。
月鹿造物
2026-09-08
177
0
标签:
产品
技巧
配色
设计
视频
Python金融应用编程:
衍生品
定价和套期保值的随机过程|附代码数据
在本文中随机过程对定量融资的许多方面都很有用,包括但不限于
衍生品
定价,风险管理和投资管理 这些应用程序将在本文后面进一步详细讨论。
衍生品
定价和套期保值的随机过程 随机过程在量化金融中的最大应用是
衍生品
定价。 当对
衍生品
进行定价时,大多数量子将使用两种方法中的一种。 === 衍生定价方法一 Black Schole Black Scholes模型用于在一组假设下对特定类型的
衍生品
合约进行定价。 Black Scholes公式以及各种形式期权定价公式的推导,是过去三十年中
衍生品
交易所大量增长的主要原因。 每次想要对导数进行定价时,使用模拟方法计算复杂度更高,但是为替代随机过程推导Black Scholes偏微分方程的“等价”更加耗时,然后仍然找到封闭形式的
衍生品
定价式。因此,大多使用模拟方法。
拓端
2023-05-16
1.2K
0
标签:
数据万象
问题归档
专栏文章
快讯文章归档
关键词归档
开发者手册归档
开发者手册 Section 归档