
腾讯云
开发者社区
文档
建议反馈
控制台
登录/注册
首页
学习
活动
专区
圈层
工具
MCP广场
文章/答案/技术大牛
搜索
搜索
关闭
发布
文章
问答
视频
用户
沙龙
专栏
专区
综合排序
丨
最热优先
丨
最新优先
时间不限
量化
分析因子
研究
量化
分析因子
研究
前言 所谓的因子也就是某个衡量标准,选择不同的因子作为选股的参考,往往会得到不同的结果,本文简单介绍了一些因子以及它所表示的意义。 最小 1% 优于最大 1%,最大 5% 优于最小 5% 震荡(FLUC) 参考文献 因子
研究
系列之一 – 估值和资本结构因子 因子
研究
系列之二 – 成长因子 因子
研究
系列之三 – 技术因子
EmoryHuang
2022-10-31
1.6K
0
标签:
企业
Winton:
量化
研究
中的『实验
研究
』与『观察
研究
』
前言
量化
投资
研究
类似于自然科学
研究
,因为它试图通过对数据的实证分析来
研究
市场现象。
研究
人员通常使用为科学分析而开发的技术来预测市场走势并构建新的交易策略。 实验
研究
与观察
研究
对于
量化
投资来说,进行科学的
研究
的一个重要方面是实验
研究
和观察
研究
啊之间的区别。实验可以多次重复,以生成可比较结果的大数据集。 因此,实验
研究
和观察
研究
代表了两种不同的
量化
投资方法。实验
研究
包括寻找具有更高夏普比的更快的策略。单独来看,这些策略的交易能力有限,因为它们相对频繁的交易会产生交易成本。 我们总结了下表中的一些主要差异,以了解不同的
量化
投资经理所使用的方法: 尽管Winton在过去几年里在实验
研究
方面做了更多的工作,但从历史上看,我们的方法更多的是观察
研究
。 结论
量化
研究
方式是多种多样的。
量化投资与机器学习微信公众号
2023-04-20
671
0
标签:
机器学习
测试
量化
数据
统计
量化
研究
--时序分类最新NN框架ShapeNet
对shapelet的穷举搜索可能不准确; 不同的变量的Shapelet候选有不同的长度,这样的Shapelet事很难比较; 大多数现有的
研究
都是基于黑盒的方法,很少有方案能提供可解释的方法; 02 ShapeNet
炼丹笔记
2021-09-24
1.8K
1
标签:
机器学习
神经网络
深度学习
人工智能
编程算法
Quant 4.0:你的
量化
研究
处于哪个时代?
在IDEA最新
研究
报告中首次提出了Quant 4.0的
研究
流程,在深度学习不断融入
量化
研究
的时代,非常值得处于
量化
行业的我们仔细研读。 欢迎留言讨论 - 你们公司的
量化
研究
处在哪个时代? ▌传统的
量化
研究
流程 下图蓝色部分为传统
量化
研究
的流程,其中包括数据预处理、因子挖掘、建模、组合优化、执行及风险分析。 1、数据预处理 数据预处理通常是
量化
研究
的第一步。原始数据可能存在许多问题。 大多数
量化
研究
人员一年只能发现有限数量的“好”因子。 6、风险分析 风险分析是
量化
研究
和
量化
交易不可缺少的一项任务。为了更好地控制
量化
研究
和交易中不必要的和有害的风险,我们必须发现和理解每一个可能的风险暴露。 ▌自动化的AI
量化
研究
流程 Quant 4.0的自动化
量化
研究
流程如上图(橙色部分)所示。
量化投资与机器学习微信公众号
2023-06-07
2K
0
标签:
自动化
量化
模型
数据
搜索
我把
量化
研究
员给拆了!
量化
投资与机器学习微信公众号,是业内垂直于
量化
投资、对冲基金、Fintech、人工智能、大数据等领域的主流自媒体。 为了写一份研报,近日,某卖方的相关
研究
员拆了一辆比亚迪,又拆了一辆特斯拉。 那拆的下一辆车会不会是Taycan呢? 光这拆车的功夫,估计建材
研究
员已经卸了两车水泥了! 不得不感叹,卖方
研究
员真的是: 太卷了! 既然,券商都这么卷了,那私募也不能放过,看看我们
量化
圈都能拆些啥~
量化
研究
员拆了因子 除了风格,还剩什么? 交易员拆了交易所 请问里面的伙食还好吗?
量化
工程师拆了GPU 二手卡还值钱吗? FOF
研究
员拆了基金经理 你有几个Beta呀?
量化
拆了主观 你是真牛B,还是吹牛B呀? QIML拆了假大师 您得EQ可真高啊! 以上内容纯属虚构!
量化投资与机器学习微信公众号
2022-07-19
588
0
标签:
gpu
量化
卡方科技 |
量化
研究
员招聘(实习)
量化
投资与机器学习微信公众号,是业内垂直于
量化
投资、对冲基金、Fintech、人工智能、大数据等领域的主流自媒体。公众号拥有来自公募、私募、券商、期货、银行、保险、高校等行业30W+关注者。
量化投资与机器学习微信公众号
2022-07-19
979
0
标签:
微信
量化
研究
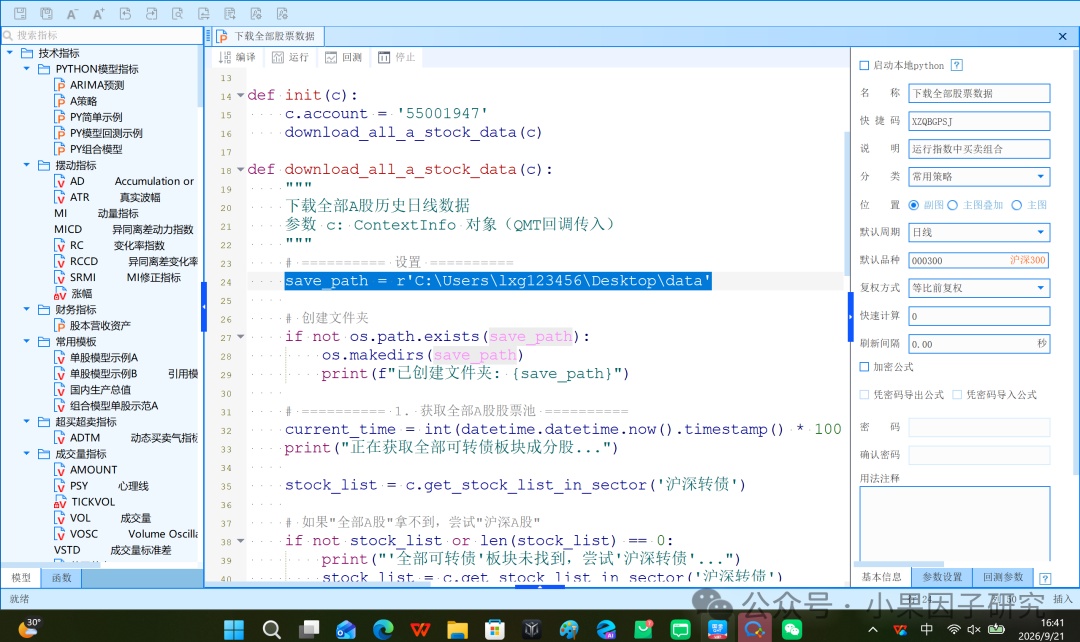
--QMT下载全部可转债历史数据
本地的qmt不能使用,可以使用的数据源越来越少,需要
研究
策略,做可转债策略回测需要历史的行情数据做分析,我们可以利用qmt的行情函数,把历史数据下载到本地比如保存卫csv,xlsx,json都可以,做
研究
分析使用 ,大QMT下载本地保存数据是加密的.data格式文件不方便读取,自己保存就可以,前面介绍了下载,股票,基金的教程
量化
研究
--QMT下载全部的股票历史数据
量化
研究
--QMT怎么样下载全部ETF数据第一步, 设置保存文件的路径读取全部板块的成分股,输入板块的名称就可以读取历史行情数据,读取本地的不订阅行情把策略挂模型交易就可以下载历史数据保存在本地下载的结果下载数据随便看看,要求补充完整好数据不懂的问我就可以,加我备注入群可以加入
量化
群开
量化
qmt,ptrade都可以找我专业
量化
支持简单的代码参考#coding:gbk'''作者:小果微信:xg_quant全市场可转债数据下载器功能:读取全部沪深可转债板块成分股,循环下载每只股票的历史日线数据
小果因子实验室
2026-09-22
184
0
标签:
量化
尾盘
量化
策略深度
研究
:逻辑、因子与实战解析
一个有意思的现象是:许多
量化
从业者白天盯盘、上午选股、下午调仓,唯独尾盘这30分钟很少有人认真
研究
。这背后的原因不难理解——尾盘交易时间短、信号噪音大、隔夜风险不可控。 从数据角度看,
研究
表明尾盘20分钟成交额占比因子在剔除传统因子后依然表现出显著的预测力,IC均值达-0.054,年化ICIR超5,多空组合年化收益23.1%,最大回撤仅6.38%。 二、尾盘
量化
策略的核心逻辑框架2.1策略的基本假设尾盘
量化
策略建立在三个核心假设之上:第一,信息渐进释放假说。 三、因子挖掘:尾盘Alpha的
量化
表达3.1尾盘成交额占比因子(APL20)尾盘
量化
策略最经典的因子之一是尾盘成交额占比因子。
研究
发现,个股日内分钟成交额在时序上分布不均,早盘和尾盘成交额明显较多。 有
研究
团队使用62个因子、4种机器学习算法、3重防泄露机制构建了一个预警系统——在尾盘买入前识别出那些买入后持有1-3天大概率会大幅回撤的“危险股”。
量化数据
2026-08-09
1.1K
0
标签:
量化
数据库
python
满风资产 |
量化
研究
员招聘(实习+全职)
量化
投资与机器学习微信公众号,是业内垂直于
量化
投资、对冲基金、Fintech、人工智能、大数据等领域的主流自媒体。公众号拥有来自公募、私募、券商、期货、银行、保险、高校等行业30W+关注者。 公司介绍 满风资产成立于 2015 年(牌照号P1015262),是一家专注于国内市场
量化
投资策略的资产管理公司,由资深投资专家领航,在机器学习、深度学习技术应用于
量化
策略方面成效斐然,核心产品业绩业内领先 工作地点 上海
量化
研究
员(实习生/全职) 职责描述 1、紧跟人工智能领域前沿,利用机器学习和深度学习框架探索新的投资交易策略,推动公司现有
量化
策略与算法的改进; 2、作为团队成员,参与完成股票高频
量化
策略的开发与管理 机器学习的理论和应用有深刻理解,具备大规模数据场景中的应用经验; 3、 熟练掌握 python,了解 Linux 操作,良好的 coding 能力、算法能力,熟练使用pytorch 或tensorflow; 4、对
量化
分析感兴趣
量化投资与机器学习微信公众号
2022-06-16
775
0
标签:
机器学习
深度学习
神经网络
人工智能
编程算法
G-Research:
量化
研究
员面试『真题』
量化
投资与机器学习微信公众号,是业内垂直于
量化
投资、对冲基金、Fintech、人工智能、大数据等领域的主流自媒体。 G-Research是欧洲领先的
量化
对冲基金,对于
量化
研究
员的招聘一直非常严苛。对于
量化
研究
员的面试准备,G-Research也给出了比较明确的指导。
量化投资与机器学习微信公众号
2022-03-03
1.9K
0
标签:
https
网络安全
数据分析
问题归档
专栏文章
快讯文章归档
关键词归档
开发者手册归档
开发者手册 Section 归档